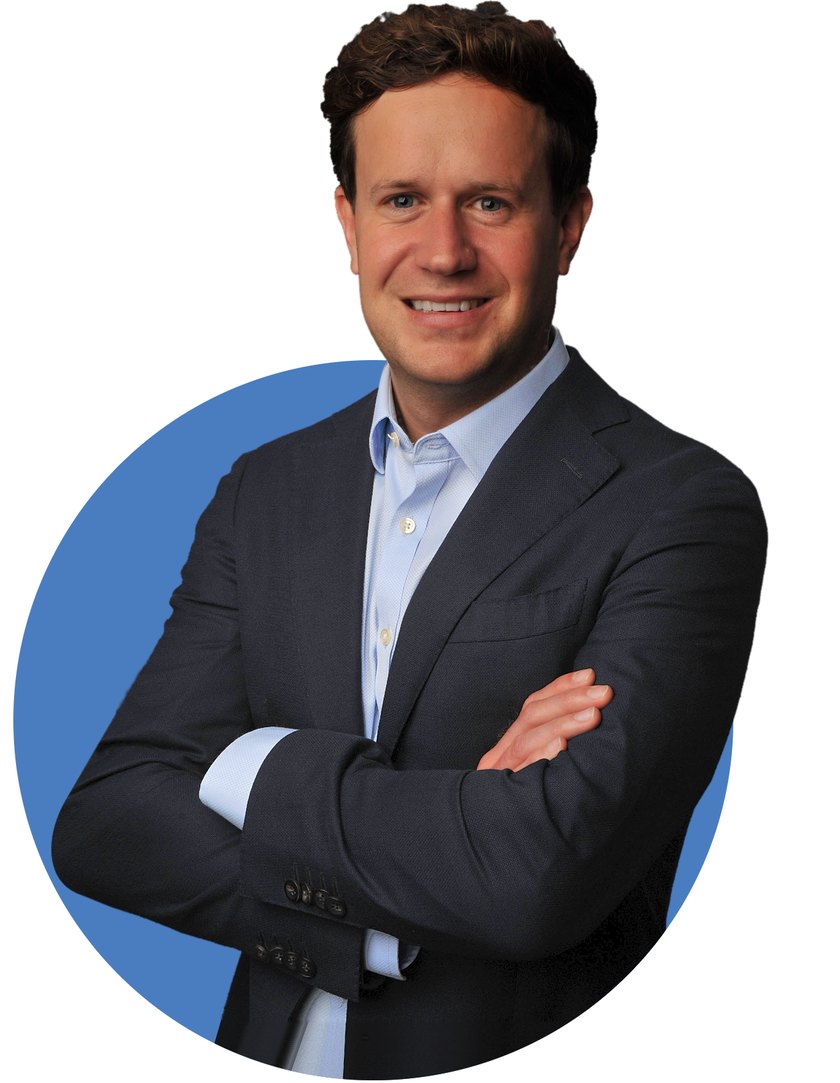
Dennis Knorr, LL.M. CVA
Ich habe Unternehmen bei der KPMG bewertet, danach die Beteiligungen eines Konzerns. Als Mitgründer eines Lebensmittelunternehmens habe ich erlebt, wie es ist, wenn die eigenen Anteile bewertet und verkauft werden. Seit August 2024 bewerte ich in eigener Praxis.
Als neutraler Gutachter und Sachverständiger nach IDW S 1 bewerte ich Unternehmen bei steuerlichen, familienrechtlichen und gesellschaftsrechtlichen Anlässen, also immer dann, wenn der Wert vor Finanzamt, Gericht oder Mitgesellschaftern bestehen muss. Mein Schwerpunkt sind kleine und mittlere Unternehmen, größere bewerte ich ebenso. Mein Büro ist in Reit im Winkl in Bayern. Ich arbeite bundesweit, fast vollständig digital, und bin vor Ort, wenn der Fall es verlangt.
Werdegang
2012 bis 2015
Studium der Betriebswirtschaft
Bachelor of Arts in Betriebswirtschaftslehre mit Schwerpunkt Controlling an der Rheinischen Hochschule Köln.
Die Big Four
2015 bis 2021
KPMG – Audit & Deal Advisory
Eingestiegen als Praktikant in der Prüfung, ab Oktober 2015 fest in Prüfung und Transaktionsberatung mit Schwerpunkt Valuation: Unternehmensbewertungen nach IDW S 1, Kaufpreisallokationen und die Prüfung von Impairment-Tests. Dort habe ich gelernt, wie ein Wert dokumentiert sein muss, damit er einer Prüfung standhält.
2018 bis 2020
Master im Steuerrecht (LL.M.), berufsbegleitend
An der Rheinischen Hochschule Köln, abgeschlossen im Februar 2020. Ich habe ihn gewählt, weil in meiner Praxis die meisten Bewertungsanlässe steuerliche Anlässe sind.
2018 bis 2022
Gründung eines Unternehmens
Während des Masterstudiums habe ich mit zwei Partnern die V-Gusto Feinkost GmbH gegründet. Dabei war ich für die Finanzen zuständig und habe die Prozesse des Unternehmens aufgebaut. Meine Anteile habe ich später verkauft, das Unternehmen besteht fort. Seitdem weiß ich aus eigener Erfahrung, wie sich ein Gesellschafter fühlt, dessen Anteile bewertet werden, und wie weit eine Planung von der späteren Wirklichkeit abweichen kann.
Der Konzern
2021 bis 2026
BSH Hausgeräte GmbH – Bosch-Konzern
Verantwortung für die laufende Bewertung sämtlicher nationaler und internationaler Beteiligungen des Konzerns und für den Impairment-Test nach IAS 36.
Das eigene Haus
seit 2024
KNORR
Unternehmensbewertung & BeratungGegründet im August 2024. Im selben Jahr habe ich die Zertifizierung zum Certified Valuation Analyst (CVA) der EACVA erhalten. Insgesamt habe ich bis heute über 500 Unternehmensbewertungen erstellt.
Drei Grundsätze, an denen Sie mich messen können
Objektivität
Ich berücksichtige alle Faktoren, die den Wert Ihres Unternehmens im Einzelfall bestimmen: Ertragskraft, Planung, Abhängigkeit vom Inhaber, Risiken und Marktstellung. Pauschale Annahmen, die den Wert zu hoch oder zu niedrig erscheinen lassen, haben in meinen Bewertungen nach IDW S 1 keinen Platz.
Angemessenheit
Ich empfehle stets das kleinste ausreichende Format, auch wenn ein größeres Format mehr Honorar brächte. Genügt bei einem steuerlichen Anlass das vereinfachte Ertragswertverfahren, berechne ich den Wert danach und rate nicht zu einer Bewertung nach IDW S 1.
Verlässlichkeit
Ein verbindlicher Termin und ein verbindliches Festhonorar. Jedes Mandat bearbeite ich selbst, vom Erstgespräch bis zur Auslieferung. Sie haben einen Ansprechpartner, der jede Zahl kennt.
Qualifikation
Der Certified Valuation Analyst (CVA) ist die Zertifizierung der EACVA (European Association of Certified Valuators and Analysts) für Bewertungsexperten. Sie geht auf die NACVA (National Association of Certified Valuators and Analysts) zurück, die den CVA in den USA vergibt. Der CVA setzt eine Prüfung in Bewertungstheorie, Bewertungsstandards und Praxis voraus und verpflichtet zu laufender Fortbildung. Seit 2024 bin ich zertifiziert und Mitglied der NACVA. Außerdem bin ich Mitglied der EACVA.
Der LL.M. im Steuerrecht ergänzt die betriebswirtschaftliche Ausbildung um das Recht, in dem in meiner Praxis die meisten Bewertungsanlässe entstehen: Bewertungsgesetz, Erbschaft- und Schenkungsteuer, Außensteuergesetz, Umwandlungssteuerrecht.
Steuerlich berate ich nicht. Das bleibt Ihrem Steuerberater vorbehalten. Der Abschluss hilft mir, seine Fragen im steuerlichen Zusammenhang zu verstehen und die Ergebnisse so aufzubereiten, dass er sie verwenden kann.
Veröffentlichungen
Der neue IDW S 1 (2026): Ist bei steuerlichen Bewertungsanlässen das Gutachten erforderlich oder reicht eine Stellungnahme aus?
Standards
IDW S 1 in den Fassungen 2026 und 2008, Bewertungsgesetz, Kaufpreisallokation nach HGB und IFRS.
Profil
Auf LinkedIn schreibe ich unter meinem Namen zu Bewertungsfragen.


Wie ich arbeite
Persönlich, weitgehend digital und mit einer begrenzten Zahl von Mandaten.
Digital
Nahezu alles läuft digital: Erstgespräch per Video über Microsoft Teams oder per Telefon, Unterlagen per E-Mail (wie ich sie verarbeite, steht in der Datenschutzerklärung), Rückfragen per E-Mail oder kurzem Anruf. Wenn ein Fall es verlangt, etwa für eine Betriebsbesichtigung oder einen Gerichtstermin, bin ich persönlich vor Ort.
Begrenzte Zahl von Mandaten
Ich übernehme nur so viele Mandate, dass ich jedes selbst und in Ruhe bearbeiten kann. Ist die Kapazität erschöpft, sage ich Ihnen einen Termin verbindlich zu oder empfehle einen Kollegen aus dem Verbund.
Kein Wert ohne Zahlen
Einen Unternehmenswert nenne ich erst, wenn ich die Zahlen gesehen habe, auch keine grobe Schätzung am Telefon. Wie weit ein Wert nach IDW S 1 vom vereinfachten Ertragswert abweichen dürfte, schätze ich im Erstgespräch dagegen überschlägig mit Ihnen ein. Was ich Ihnen sage, begründe ich, und Ihre Fragen beantworte ich vollständig.
Fachlicher Verbund
Für gemeinsame Fachbeiträge arbeite ich mit Kollegen aus meinem fachlichen Verbund zusammen. Nur wenn Sie es wünschen, übernimmt einer von ihnen eine Zweitdurchsicht oder die Vertretung bei Ausfall. Der Verbund im Einzelnen
Ein Gespräch, bevor Sie entscheiden
Schildern Sie mir Ihren Anlass. Im kostenfreien Erstgespräch klären wir, welches Verfahren und welches Format er verlangt und was es kostet.